住宅ローン頭金はいくら必要?相場とゼロでも建てられる理由
「マイホームを考えたいけれど、まとまった頭金が用意できていない…」「昔は2割必要って聞いたけれど、今の相場はいくらなのだろう」と悩んでいませんか。住宅ローンの頭金は、まとまった貯金がなくても家を建てられるケースが増えていますが、知っておくべき注意点もあります。この記事では、頭金の相場や最近の傾向、頭金ゼロのメリット・デメリット、そして手元に残すべき現金の目安まで分かりやすく解説します。
住宅ローンの頭金はいくら用意するのが一般的?相場と現在の傾向
住宅ローンの頭金は、まとまった貯金がなくても、ご自身のライフプランや金利の状況に合わせて柔軟に決めることができる時代になっています。ここでは、昔から言われてきた目安の背景と、今の家づくりにおけるリアルな選択肢を確認していきましょう。
昔と今の違いとは?頭金の一般的な目安
昔の住宅購入では、物件価格の10パーセントから20パーセント程度の頭金を用意するのが一般的とされていました。親世代からも「頭金はしっかり貯めてから家を建てなさい」とアドバイスされたことのある方は多いのではないでしょうか。
この考え方の背景には、当時の高い金利水準や、金融機関の融資基準が今よりも厳しかったという事情があります。昔は頭金を多く入れることで、毎月の返済額を減らし、住宅ローン全体の負担を軽くすることが家づくりの王道でした。
しかし、現在は当時と比べて住宅ローンの金利が低い水準で推移しています。そのため、昔ほど「何百万円ものまとまった頭金を絶対に貯めなければ家が建てられない」という状況ではなくなりました。
現在の家づくりにおいては、過去の目安に縛られすぎず、ご自身の年齢や現在の貯蓄額に合わせた無理のない予算を考えることが大切です。
近年増加している頭金ゼロという選択肢
近年では、住宅購入時に頭金を用意せず、物件価格の全額を借り入れる「頭金ゼロ」を選ぶ人が増えています。住宅金融支援機構の調査データによると、注文住宅の購入者における頭金の割合で最も多いのは、頭金なし(ゼロ)でスタートする層です。
なぜ、あえて頭金ゼロを選ぶ人が増えているのでしょうか。その大きな理由は、手元に現金を残しておきたいという安心感を重視する方が増えているためです。
十分な貯蓄があったとしても、すべての現金を頭金として支払ってしまうと、急な出費があったときに対応できなくなる不安が残ります。また、現在の低い金利の恩恵を十分に受けられるうちにマイホームを取得したいという考え方もあります。
行橋や苅田、北九州周辺で家づくりをされる子育て世代のお客様からも、「毎月の家賃を払い続けるよりも、早く自分たちの家を持ちたい」というご相談をよくいただきます。
こうした現代のトレンドに合わせて、当社のような工務店では、お客様のライフプランに合わせた柔軟な資金計画の提案を行っています。頭金の有無だけで家づくりの可能性を諦める必要はありませんので、まずは気軽な気持ちでご相談ください。
頭金ゼロ(フルローン)で家を建てるメリットと注意点
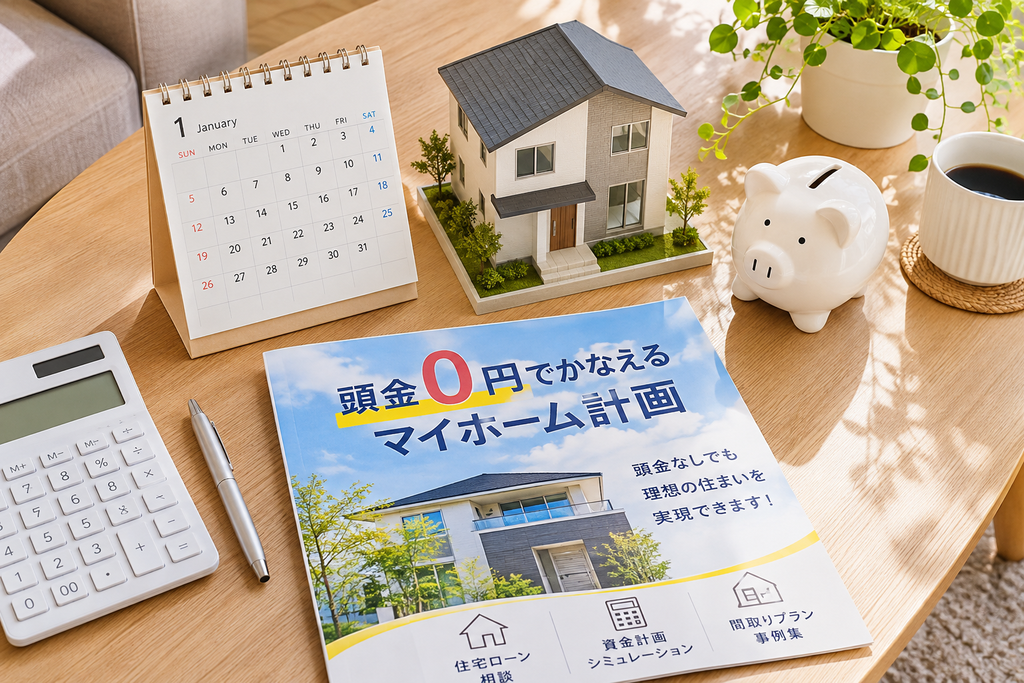
まとまった貯金がなくても住宅ローンを組めるフルローンには、マイホーム計画をすぐに始められる良さがある一方で、返済総額や金利に関するリスクも正しく理解しておく必要があります。
頭金なしで家づくりを進めるメリット
頭金なしで住宅ローンを組む最大のメリットは、まとまった貯金を待つことなく、思い立ったそのタイミングでマイホーム計画をスタートできることです。
「頭金を2割ためてからマイホームを買おう」と考えると、何年もの時間が必要になります。その間も毎月家賃を支払い続けることになり、住まない家のためにコストを払い続ける状態が生まれます。賃貸の家賃と将来の貯金を両立させるのは大変ですが、早めに住宅ローンを組み始めれば、支払ったお金がそのままご自身の資産になります。
さらに、若いうちから家づくりを始められる点も大きな魅力です。返済期間を長く設定しやすいため、毎月の返済額を抑えつつ、ライフプランに合わせたゆとりのある資金計画を立てやすくなります。行橋や苅田エリアで「そろそろ自分たちの家を持ちたい」と感じたとき、タイミングを逃さずに理想の暮らしへ踏み出せることは、大きなメリットといえます。
知っておくべき頭金ゼロのリスクとデメリット
頭金を入れずに物件価格の全額を借り入れるフルローンには、注意しておかなければいけないポイントがいくつかあります。
まず、借入総額が増えることで、毎月の返済額や総支払利息がどうしても多くなります。金融機関の審査においても、頭金がある場合に比べて借入リスクが高いと判断されやすく、審査のハードルが上がるケースがあります。また、金融機関や住宅ローン商品によっては、頭金の有無が適用金利の優遇条件に関わることも見逃せません。
万が一、購入した数年後に転勤やライフスタイルの変化で家を手放す必要が出たときにも注意が必要です。ローン残高が売却価格を上回るオーバーローンの状態になりやすく、売却時に手元から差額の現金を用意しなければならないリスクが生じます。無理のない返済を続けるためにも、メリットとデメリットの両方を把握したうえで、慎重に判断することが大切です。
頭金以外にも現金が必要?住宅購入にかかる諸費用の仕組み
住宅ローンを利用してマイホームを購入する際は、頭金がゼロであっても、現金で支払わなければならない費用がいくつか存在します。契約から引き渡しまでの流れをスムーズに進めるために、どのような場面で現金が必要になるのかをあらかじめ把握しておきましょう。
頭金ゼロでも現金が必要になる理由
住宅ローンの借入額で家を購入するフルローンを選んだ場合でも、すべての費用をローンに含められるわけではありません。家づくりのプロセスでは、金融機関の本審査が通る前や、ローンの融資金が実行される前に現金で支払わなければならないタイミングがあります。
例えば、土地や建物の売買契約を結ぶ際には、売主に対して手付金という現金を支払うのが一般的な商習慣です。手付金は、契約の証や解約手付としての意味合いを持つお金であり、後から住宅ローンチーフに組み込むことができません。
手付金は一般的に物件価格の数パーセントから十数パーセント程度を求められることが多く、一度は自分の貯金から一時立て替える形で現金を用意する必要があります。また、土地の買付や建築の申し込みの段階で、少額の申込証拠金を求められるケースも少なくありません。
さらに、住宅ローンを実行する際の手数料や、ハウスメーカーとの打ち合わせにかかる実費なども、現金での支払いが求められる場合があります。このように、頭金が不要という条件であっても、手元に全く現金がない状態で家づくりをスタートするのは難しいのが現実です。
私たちヤスナグデザインホームでも、お客様がどのタイミングでどれくらいの現金が必要になるのかを、資金計画の初期段階で分かりやすくご説明しています。予算や手元に残す現金のバランスを考えながら、無理のない計画を一緒に組み立てていきましょう。
物件価格の5パーセントから10パーセントが目安の諸費用
マイホームを手に入れるためには、建物や土地の本体価格以外にも、さまざまな諸費用がかかります。この諸費用は、一般的に物件価格の5パーセントから10パーセント程度が目安と言われており、現金で用意しておくことが望ましいとされています。
主な諸費用には、以下のような項目が含まれます。
- 住宅ローンを借り入れるための事務手数料や保証料
- 土地や建物の所有権を証明するための登記費用
- 火災保険料や地震保険料
- 契約書に貼る収入印紙代
- 不動産会社に支払う仲介手数料(土地を購入する場合)
これらの費用は、家づくりの規模や借入先によって金額が変動するため、計画的に準備しておくことが大切です。例えば、3,000万円の家を建てる場合であれば、諸費用として150万円から300万円ほどの現金が別途必要になる計算になります。
ただし、金融機関によっては、こうした諸費用も住宅ローンに上乗せして借り入れられる商品を用意しているところもあります。すべての費用を現金で支払うのが難しい場合は、ローンの活用も含めて柔軟に調整することが可能です。
私たちは、お客様のライフスタイルや現在の貯蓄状況に合わせて、どのような資金配分が最適なのかをご提案しています。デザイン性や性能を妥協せずに予算を調整してきた多くの現場の知見を活かし、安心できる資金計画をサポートいたしますので、いつでもお気軽にご相談ください。
無理なく家を建てるために!頭金と手元資金の正しいバランス
住宅ローンを組むときは、頭金の金額だけに気を取られず、万が一のときに備えて手元に現金を残しておくことが大切です。無理のない予算を決めるには、暮らしの変化や予期せぬ出費にも対応できる柔軟な資金計画が欠かせません。
すべてを頭金に回さない!生活防衛資金の重要性
住宅購入の頭金を増やすために、貯金のほとんどを使い切ってしまうのは少し危険です。家を建てたあとも、日々の生活費や将来の教育費、予期せぬ出費に備えておかなければなりません。
手元に残すべきお金は、一般的に「生活防衛資金」と呼ばれます。万が一の病気やケガ、仕事のトラブルなどで収入が一時的に減ったときでも、家族の暮らしを守るための大切な備えです。
具体的には、世帯の生活費の数ヶ月分から半年分程度を、住宅購入の費用とは別に確保しておくのが安心とされています。例えば、毎月の生活費が30万円であれば、180万円から200万円程度は現金として手元に残しておくと心強いでしょう。
「頭金を多く入れて毎月の返済額を減らしたい」という気持ちはとてもよく分かります。しかし、手元の貯金がゼロになってしまうと、引っ越し後の家電の買い替えや、小さな修理などの急な出費に対応できず、かえってローン以外の借入れが必要になるなどのトラブルを招きかねません。
福岡県京都郡苅田町を拠点にするヤスナグデザインホームでも、お客さまから「貯金はこれだけあるけれど、いくらまで頭金に使って大丈夫ですか」とご相談をいただくことがよくあります。私たちは、お客さまの収入やご家族の人数、今後のライフプランを丁寧にヒアリングし、生活防衛資金をしっかり確保できる安全なラインをご提案しています。
家づくりは新しい暮らしのスタートです。毎月の返済だけでなく、住み始めてからの暮らしの安心感まで見据えた資金計画を一緒に考えていきましょう。
こだわりと予算に合わせて柔軟に調整する家づくり
注文住宅を建てるとき、「自分たちの理想をすべて叶えると予算オーバーしてしまうのではないか」と心配になる方は少なくありません。大手ハウスメーカーでは決まった価格や仕様のプランが多く、柔軟な調整が難しいケースもあります。
しかし、私たちヤスナグデザインホームは「こだわりがないのがこだわり」を大切にしています。決まったデザインの型を押し付けるのではなく、お客さまの価値観や暮らし方に寄り添って家づくりを進めるのが特徴です。
「外観のデザインや素材にはこだわりたいけれど、室内の収納や照明はシンプルにして費用を抑えたい」といったご要望にも柔軟にお応えできます。耐震等級3(地震に対して非常に強い構造)や長期優良住宅といった安心の性能面をしっかりクリアしながら、ご予算に合わせた価格調整を行うことが可能です。
頭金をいくらに設定すべきか悩んだときも、仕様や価格のバランスを見直しながら調整すれば、無理のない範囲で理想の住まいを形にできます。デザイン性と性能のどちらも妥協せず、自分たちらしい暮らしを実現したい方は、ぜひ当社の個別相談会で今のモヤモヤをお聞かせください。
まとめ:住宅ローンの頭金はご自身のライフプランに合わせて検討しよう
住宅ローンの頭金は一般的な相場に囚われすぎず、ご自身のライフプランや手元に残す現金のバランスを考えて納得のいく方法を選びましょう。
無理のない資金計画で理想の住まいを叶えよう
住宅ローンの頭金は、必ずしも多くの金額を無理して用意する必要はありません。頭金ゼロのメリットや手元に残すべき現金のバランスを正しく理解し、ご家族の暮らしに合わせた安心の資金計画で理想の住まいを叶えましょう。
ヤスナグデザインホームの「住まいづくり資金計画相談会」
ヤスナグデザインホームでは、住宅ローンや建築費用、将来の暮らしにかかるお金など、住まいづくりに関する資金計画の相談を承っております。お客様一人ひとりのご予算やライフスタイルに合わせて、無理のない安心の資金計画をご提案いたします。これから家づくりを始める方も、ぜひお気軽にご参加ください。
住まいづくり資金計画相談会のご予約はこちら👇(画像をクリック!)
コメント ( 0 )
トラックバックは利用できません。
この記事へのコメントはありません。