注文住宅の予算の決め方とは?失敗しない資金計画の正しい手順
注文住宅を考え始めたものの、自分たちの世帯年収でいくらの家が建てられるのか、何から計算すればよいか不安になりますよね。住宅会社の見積もりやSNSの情報を見るだけでは、本当に自分たちの予算に合っているか判断するのは難しいものです。この記事では、注文住宅の予算の決め方や総予算の計算手順、無理のない返済額の目安を分かりやすく解説します。
注文住宅の予算の決め方で最初に知るべき全体像
注文住宅の予算は、金融機関が貸してくれる金額ではなく、自分たちの世帯年収で無理なく返せる金額から逆算して決めることが失敗を防ぐ第一歩です。ここでは、総予算の正しい計算方法と、安心して暮らすための借入額の目安を分かりやすく解説します。
総予算を決定する基本の公式
注文住宅の総予算は、「自己資金」と「住宅ローン借入額」を足した金額から成り立ちます。さらに、ここから将来の教育費や万が一のための予備費を差し引いた額が、実際に家づくりに使える本当の予算となります。
よくある間違いが、手元の貯蓄を頭金としてすべて使い切ってしまうことです。家が完成したあとも、引っ越し費用や家具・家電の買い替え費用、さらには予期せぬ出費に対応するための現金を手元に残しておく必要があります。
例えば、貯蓄が500万円ある場合でも、全額を頭金にするのではなく、生活防衛資金や諸費用として150万〜200万円程度を残すのが安心です。このように、手元のお金をどう残すかを考えながら総予算を組み立てることで、入居後の家計破綻を防ぎ、ゆとりある暮らしを続けることができます。
借りられる額と返せる額の違い
住宅ローンを組むとき、「金融機関がいくらまで貸してくれるか(借りられる額)」と「毎月無理なく返していけるか(返せる額)」は大きく異なります。金融機関の審査で通る上限額まで借りてしまうと、毎月の返済が家計を圧迫し、旅行や趣味を諦めざるを得なくなるケースが少なくありません。
安全に返済を続けるための基準として、「返済負担率(年収に対する年間返済額の割合)」を20〜25%以内に抑えることが推奨されています。例えば、年収500万円の場合、年間返済額が100万〜125万円(月々約8万〜10万円)程度であれば、家計のバランスを保ちやすいです。
マイホームは建ててからが本当のスタートです。毎月のローン返済のほかに、固定資産税の支払いや将来のメンテナンス費用も積み立てる必要があります。そのため、ギリギリの借入額ではなく、暮らしの楽しみを犠牲にしない「返せる額」を基準に予算を設計しましょう。
年収ごとの住宅ローン借入額の目安
無理のない住宅ローン借入額を見極めるためには、世帯年収ごとの目安を知ることが近道です。一般的に、安全な借入額は年収の5〜7倍程度、または年間返済額が手取り年収の25%以内におさまる額だといわれています。
以下に、世帯年収ごとの年間返済額と借入額の目安をまとめました。金利条件や家族構成によって変動するため、あくまで大まかな参考にしてください。
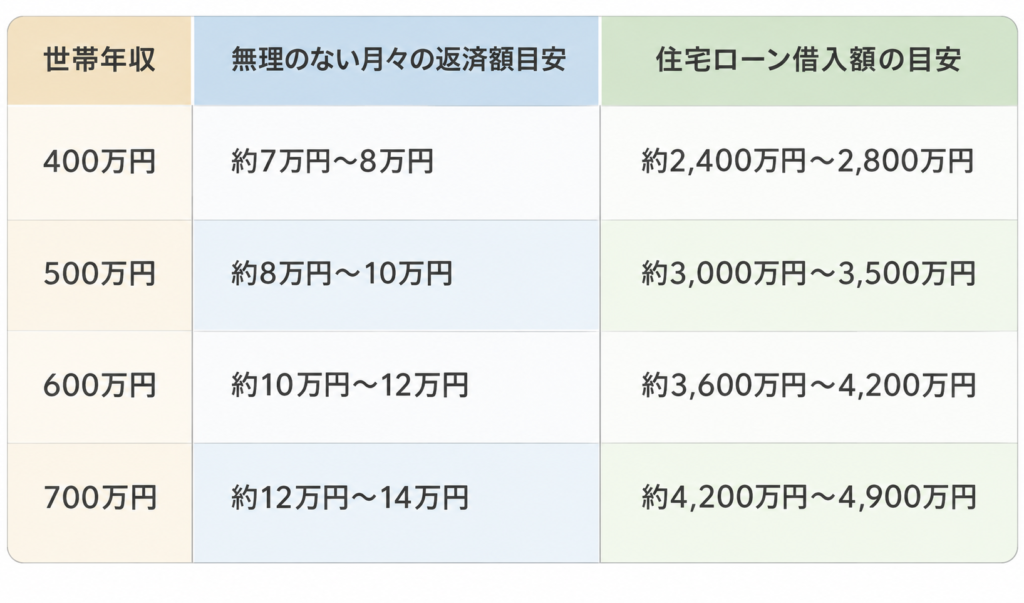
この表の数値は、金利の変動リスクや将来の教育費の増加を考慮し、少し余裕を持たせた金額設定にしています。共働き世帯の場合は、どちらか一方が時短勤務や育休に入った場合でも返済が滞らないよう、メインの収入をベースに計算しておくことが大切です。
ヤスナグデザインホームでは、お客様の現在の収入だけでなく、将来のライフプランまでヒアリングしたうえで、最適な資金計画を一緒に組み立てています。予算に関する不安や疑問があるときは、まずは個別相談や見学会で具体的な数字を確認してみましょう。
注文住宅の費用内訳と坪単価の落とし穴
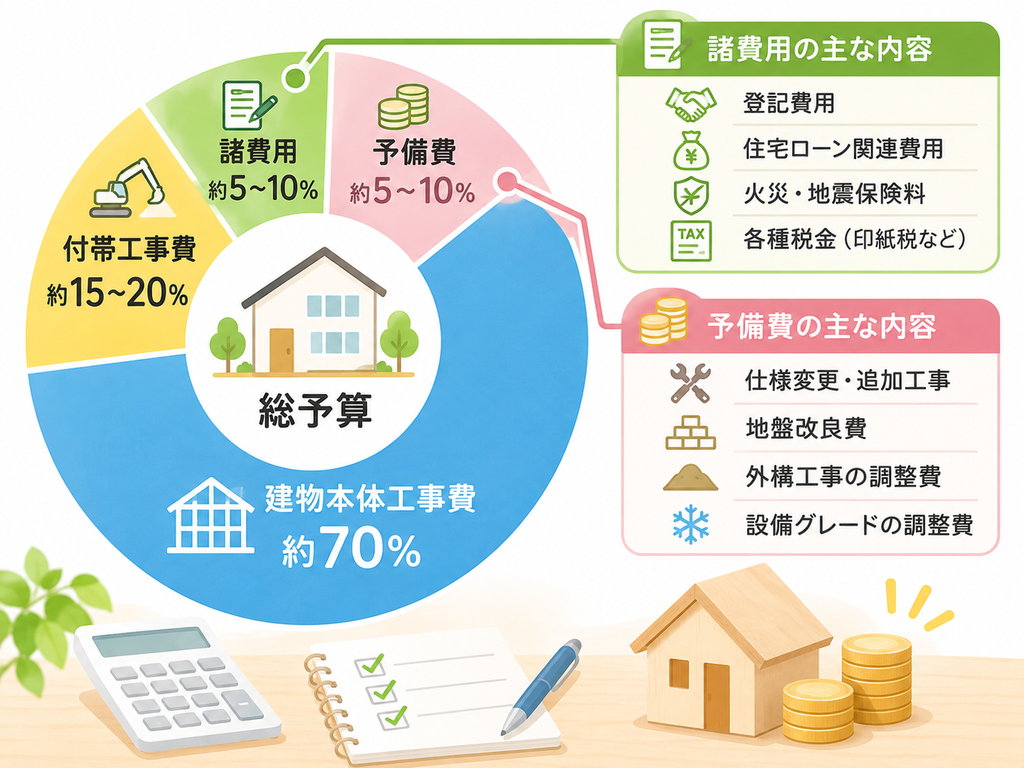
注文住宅の予算を正しく立てるためには、広告に載っている建物価格だけでなく、付帯工事や諸費用を含めた全体の割合と内訳を把握することが大切です。ここでは、具体的な費用バランスや坪単価に隠れた注意点、土地から探す場合の配分を見ていきましょう。
建物本体工事費とその他の費用の割合
注文住宅の総予算のうち、建物そのものを建てる「建物本体工事費」が占める割合はおよそ70%から75%が目安となります。残りの25%から30%は、地盤改良や屋外の配管工事などの「付帯工事費」や、税金・登記費用・ローン手数料などの「諸費用」に割り振られます。
家づくりを始めると、どうしてもおしゃれな外観やこだわりの内装といった建物本体の金額に目が行きがちです。しかし、どれほど素敵なデザインや快適な性能を計画しても、付帯工事や諸費用を最初から想定しておかないと、後から予算が足りなくなる原因になります。総額のバランスをあらかじめ知っておくことが、安心して家づくりを進める第一歩です。
- 建物本体工事費(全体の約70〜75%):基礎、構造躯体、屋根、外壁、内装、設備など
- 付帯工事費(全体の約15〜20%):屋外給排水工事、地盤改良、外構、照明、カーテンなど
- 諸費用(全体の約5〜10%):登記費用、火災保険料、住宅ローン事務手数料、印紙税など
坪単価に隠された見落としがちな費用
住宅会社の広告やホームページでよく見かける「坪単価」ですが、実は会社によって含まれている工事の範囲が異なるため注意が必要です。坪単価とは1坪あたりの建築費用のことですが、この金額には建物本体の工事費しか含まれていないケースが少なくありません。
例えば、家を建てるために必要な屋外の給排水引き込み工事や、駐車場などの外構工事、さらに毎日の暮らしに欠かせない照明器具やカーテンの費用が別料金になっている場合があります。そのため、坪単価だけで予算を計算してしまうと、実際の総額と大きなズレが生じてしまいます。見積もりを比較する際は、どこまでの工事が含まれているのかを必ず確認しましょう。
土地購入から始める場合の予算配分
土地を所有しておらず、これから土地探しと注文住宅の建築を同時に進める場合は、総予算を土地代と建物代にいかに振り分けるかが重要なポイントになります。一般的には、総予算のうち土地代にかけられる割合は3割から4割程度が目安と言われていますが、選ぶエリアによって状況は大きく異なります。
例えば、行橋市や苅田町、北九州市、飯塚市、田川エリアなどでは、地域によって地価の相場が大きく変動します。利便性の高い駅チカや人気のエリアを選ぶと土地代の割合が高くなり、その分だけ建物や外構にかけられる予算が限られてしまうため注意が必要です。土地と建物のバランスに迷ったときは、総予算から逆算して無理のない配分を考えることが大切です。不動産情報にも詳しい工務店に相談すると、土地のトータルコストを含めた現実的なアドバイスがもらえます。
予算オーバーを防ぐための具体的なコツと柔軟な調整術
理想の住まいを形にしようと意気込むほど、気づかないうちに予算がオーバーしてしまうことは少なくありません。ここでは、デザイン性と性能を両立させながら賢くコストバランスを整えるための具体的なコツをご紹介します。
優先順位をつけて仕様をメリハリ調整する
予算内で納得のいく家を建てるためには、家族のこだわりたいポイントに優先順位をつけ、仕様にメリハリを持たせることが大切です。すべての希望を一度に叶えようとすると、総額が大きく跳ね上がってしまいます。
まずは、家族が毎日の暮らしで最も重視する部分を明確にしましょう。たとえば、「リビングの広さや開放的な窓の配置にはこだわりたいけれど、子供部屋の収納は将来必要になってから棚を置くようにしよう」といった引き算の考え方を取り入れます。
我が社が大切にしている「こだわりがないのがこだわり」という姿勢も、まさにこのバランス調整に役立ちます。決まったデザインの型を押し付けるのではなく、「ここは上質な素材でおしゃれに仕上げて、ここはシンプルな仕様にして費用を抑えよう」と、お客様の暮らし方に合わせて柔軟に仕様を変更できるからです。
何に予算をかけ、どこをシンプルにするかを整理することで、限られたご予算の中でもデザイン性と快適な性能のどちらも諦めない家づくりが可能になります。
工務店の柔軟な価格調整力を活かす方法
注文住宅の予算オーバーを防ぐには、家づくりを依頼する会社の選び方や、その強みを上手に活かすことも大きなポイントになります。特に、工務店の柔軟な価格調整力を味方につけることで、コストのコントロールがぐっとしやすくなります。
大手ハウスメーカーでは規格や仕様があらかじめ決まっていることが多く、部分的な変更が難しかったり、オプション費用が高くなったりするケースが見られます。一方、小回りの利く工務店であれば、お客様のご予算に合わせて素材の選び方や工事の進め方を細かく調整することが得意です。
たとえば、「この予算内に収まるよう、外壁の仕上げ方法を別の素材に変えてみましょう」「この設備は別のメーカーの同等品を選ぶことで費用を抑えられます」といった具体的な提案を一緒に考えることができます。
福岡県京都郡苅田町を拠点とする私たちヤスナグデザインホームでも、大手のハウスメーカーで培った確かな知見と、工務店ならではのフットワークの軽さを活かして、予算に応じた柔軟なプランニングを行っています。予算内で本当に満足できる住まいを建てたい方は、ぜひお気軽に個別相談や見学会でご希望をお聞かせください。
建築中や引き渡し後の予備費を確保する
資金計画を立てる際は、建築工事にかかる費用だけでなく、建築中や引き渡し後にかかる予備費をあらかじめ確保しておくことが欠かせません。建物本体の費用ばかりに目が行きがちですが、実際にはさまざまな細かい出費が発生するためです。
予備費として考えておくべき主な項目は以下の通りです。
- 地盤改良工事が必要になった場合の追加費用
- カーテンや照明器具、外構(庭や駐車場)の工事費
- 引っ越し費用や仮住まいの家賃、各種の手数料
- 入居後の家具や家電の買い替え費用
これらの費用を見落としていると、「工事の途中で予算が足りなくなった」「引っ越したあとの生活費がカツカツになってしまった」という事態になりかねません。
一般的には、総予算全体の5%〜10%程度を予備費や諸費用として現金で残しておくか、住宅ローンの借入額に含めて計画しておくと安心です。手元の現金をすべて使い切るのではなく、少し余裕を持たせた資金計画にすることで、新しい暮らしが始まってからも心にゆとりを持つことができます。
注文住宅の予算に関するよくある質問
家づくりの資金計画で多くの方が疑問に感じるポイントについて、事前に知っておくべき情報を分かりやすく答えていきます。
自己資金はどれくらい用意するのが一般的?
自己資金としての頭金は、建築費用の1割から2割程度を用意するのが一般的です。ただし、手元のお金をすべて頭金として使い切ってしまうのは避けるべきです。注文住宅の建築中には、地鎮祭の初穂料や上棟式のご祝儀、住宅ローンを契約する際の事務手数料などの諸費用が現金で必要になります。
さらに、引き渡し後も万が一の病気や失職に備えた生活防衛資金を手元に残しておくことが大切です。そのため、貯蓄のすべてを頭金に回すのではなく、総予算全体の1割程度の現金を手元に残しながら、無理のない範囲で自己資金の額を決めていきましょう。
土地探しと資金計画はどちらを先に行うべき?
土地探しと資金計画は、必ず資金計画を先か、あるいは同時に進めるべきです。土地の価格だけを基準に選んでしまうと、いざ建物を建てる段階になって予算が足りなくなり、肝心の住宅性能やデザインを妥協せざるを得なくなる失敗が起きやすくなります。
まずは自分たちの世帯年収から導き出した総予算の限界を把握し、そこから建物代や諸費用を差し引いた残りの金額を土地の購入予算として設定することが重要です。もし気に入った土地が先に見つかった場合でも、建築会社に大まかなプランと見積もりを出してもらい、総額で予算内に収まるかどうかを確認してから購入を判断しましょう。
設計の途中で予算が超過したときはどうする?
設計の途中で予算が超過してしまったときは、早い段階で優先順位を見直し、仕様のメリハリをつけて調整することが大切です。注文住宅の設計が進むにつれて、おしゃれな造作洗面台や憧れの無垢フローリングなど、あれもこれもと希望が膨らみ見積もりが膨らむことはよくあります。
まずは家族全員で「絶対に譲れないこだわり」と「後からでも変更やDIYができる部分」を仕分けしてみましょう。外観のデザインや構造・断熱といった基本性能は妥協せず、室内の建具や設備のグレードを調整したり、工務店に相談して予算内に収まる別の素材を提案してもらったりしながら、無理なく理想の住まいを形にしていくことが可能です。
まとめと次のステップ
注文住宅の予算の決め方では、総予算の基本公式をもとに無理のない借入額と自己資金を正しく把握することが大切です。
納得のいく資金計画で理想の住まいを叶えよう
住宅購入は、費用面だけでなく家族が心地よく暮らせる住まいを形にするための大切なプロセスです。予算の全体像を丁寧につかむことで、デザイン性と性能をどちらも諦めない納得のいく家づくりが実現できます。ご自身の世帯年収や希望の暮らしに合わせた具体的な資金計画を立てて、理想のマイホームづくりへ一歩を踏み出してみましょう。
住宅購入のベストなタイミングを相談してみよう
注文住宅の予算を考えるうえで、「今の収入で家を建てても大丈夫?」「住宅購入はいつがベスト?」と悩まれる方も多いのではないでしょうか。
ヤスナグデザインホームでは、そんな家づくりの疑問や不安を解消するために、住宅購入タイミング相談会のご予約を随時受け付けています。 ご家族のライフプランや資金計画に合わせて、無理のない住宅購入のタイミングを一緒に考えていきます。
「まだ購入するか決めていない」という方も大歓迎です。まずはお気軽にご相談ください。
住宅購入タイミング相談会ご予約はこちら👇(画像をクリック!)
コメント ( 0 )
トラックバックは利用できません。
この記事へのコメントはありません。